PPh 21 DTP 2026 (PMK 105/2025): Syarat Pegawai, Cara Hitung di Payroll, dan Pelaporannya

Insentif PPh 21 ditanggung pemerintah kembali berlaku untuk tahun 2026, kali ini lewat PMK 105/2025. Artikel ini membahas siapa yang berhak, cara menghitungnya di payroll, dan cara melaporkannya, lengkap dengan contoh angka fiktif.
Ringkasan Eksekutif
- PPh 21 DTP 2026 berlaku untuk Masa Pajak Januari sampai Desember 2026 (PMK 105/2025 Pasal 2 ayat (3)).
- Pemberi kerja harus bergerak di industri alas kaki, tekstil dan pakaian jadi, furnitur, kulit dan barang dari kulit, atau pariwisata, dengan KLU utama yang tercantum di Lampiran A.
- Pegawai tetap berhak bila penghasilan bruto tetap dan teratur pada Masa Pajak Januari 2026 (atau bulan pertama bekerja) tidak lebih dari Rp10.000.000.
- PPh 21 DTP wajib dibayarkan tunai kepada pegawai saat gajian, lalu dilaporkan lewat SPT Masa PPh 21/26 paling lambat 31 Januari 2027 agar insentif diakui.
PPh 21 DTP 2026 adalah insentif PPh Pasal 21 yang ditanggung pemerintah berdasarkan PMK 105/2025 untuk Masa Pajak Januari sampai Desember 2026. Insentif ini diberikan kepada pegawai di pemberi kerja sektor alas kaki, tekstil dan pakaian jadi, furnitur, kulit, serta pariwisata, dengan penghasilan bruto tetap dan teratur paling banyak Rp10 juta per bulan.
Fakta Singkat
- Definisi: PPh Pasal 21 atas penghasilan pegawai tertentu yang ditanggung pemerintah dan dibayarkan tunai oleh pemberi kerja kepada pegawai.
- Dasar hukum: PMK Nomor 105 Tahun 2025, ditetapkan 29 Desember 2025, diundangkan 31 Desember 2025.
- Berlaku sejak: tanggal diundangkan (Pasal 9), untuk Masa Pajak Januari–Desember 2026.
- Siapa terdampak: pemberi kerja dengan salah satu dari 133 KLU di Lampiran A, serta pegawai tetap dan tidak tetap yang memenuhi syarat Pasal 4.
- Sistem terkait: bukti potong e-Bupot 21/26 dan SPT Masa PPh 21/26 di Coretax DJP.
- Terakhir diverifikasi: 9 November 2026, dari teks lengkap PMK 105/2025 di JDIH Kemenkeu.
Apa itu PPh 21 DTP 2026 menurut PMK 105/2025?
PPh 21 DTP 2026 adalah fasilitas di mana PPh Pasal 21 atas seluruh penghasilan bruto pegawai tertentu selama tahun 2026 ditanggung pemerintah (PMK 105/2025 Pasal 2 ayat (2)). Pemberi kerja tetap menghitung dan memotong PPh 21 seperti biasa, tetapi jumlah yang ditanggung pemerintah dibayarkan tunai kepada pegawai.
Jangka waktunya Masa Pajak Januari 2026 sampai Masa Pajak Desember 2026 (Pasal 2 ayat (3)). Untuk insentif tahun sebelumnya, baca ulasan kami tentang PPh 21 DTP berdasarkan PMK 10/2025.
Syarat PPh 21 DTP 2026: pemberi kerja mana yang berhak?
Pemberi kerja yang berhak atas PPh 21 DTP 2026 adalah pemberi kerja yang memenuhi dua syarat PMK 105/2025 Pasal 3 ayat (1) sekaligus. Pertama, kegiatan usahanya di bidang alas kaki, tekstil dan pakaian jadi, furnitur, kulit dan barang dari kulit, atau pariwisata. Kedua, KLU-nya tercantum di Lampiran A PMK 105/2025, yang memuat 133 KLU.
KLU yang dipakai adalah KLU utama di basis data administrasi DJP (Pasal 3 ayat (2)):
- per 1 Januari 2026, untuk wajib pajak yang sudah terdaftar sebelum 1 Januari 2026; atau
- per tanggal terdaftar, untuk wajib pajak yang baru terdaftar setelah 1 Januari 2026.
Artinya, KLU sampingan tidak dihitung. Simpan bukti KLU utama per tanggal tersebut di berkas pajak perusahaan.
Apa syarat PPh 21 DTP 2026 untuk pegawai tetap dan tidak tetap?
Syarat PPh 21 DTP 2026 untuk pegawai adalah NPWP dan/atau NIK yang terintegrasi dengan sistem DJP, tidak menerima insentif PPh 21 DTP lain, dan penghasilan yang tidak melebihi batas PMK 105/2025: Rp10.000.000 per bulan untuk penghasilan tetap dan teratur, atau rata-rata Rp500.000 per hari untuk upah harian.
Pegawai tetap
Pegawai tetap berhak bila memenuhi tiga kriteria Pasal 4 ayat (2):
- Memiliki NPWP dan/atau NIK yang diadministrasikan Dukcapil dan sudah terintegrasi dengan sistem administrasi DJP.
- Menerima penghasilan bruto tetap dan teratur tidak lebih dari Rp10.000.000 pada Masa Pajak Januari 2026, atau pada bulan pertama bekerja bagi pegawai yang baru bekerja di 2026.
- Tidak menerima insentif PPh 21 DTP lain.
Penghasilan tetap dan teratur berarti gaji, tunjangan, atau imbalan sejenis yang tetap setiap bulan menurut peraturan perusahaan atau kontrak kerja (Pasal 4 ayat (4)). Bonus Januari tidak ikut menentukan batas Rp10 juta, tetapi DJP dapat menguji apakah kenaikan penghasilan Januari berasal dari kenaikan gaji atau bonus (contoh Lampiran B).
Pegawai tidak tetap
Pegawai tidak tetap berhak bila punya NPWP/NIK terintegrasi, tidak menerima insentif PPh 21 DTP lain, dan upahnya (Pasal 4 ayat (3)):
- rata-rata tidak lebih dari Rp500.000 per hari, bila dibayar harian, mingguan, satuan, atau borongan; atau
- tidak lebih dari Rp10.000.000, bila dibayar bulanan.
Penghasilan yang tidak termasuk
Penghasilan yang sudah dikenai PPh final berdasarkan ketentuan tersendiri tidak termasuk dalam insentif ini (Pasal 4 ayat (6)). Penghasilan dalam bentuk natura dan/atau kenikmatan tetap bisa masuk perhitungan (Pasal 4 ayat (5)).
Bagaimana insentif PPh 21 ditanggung pemerintah 2026 dibayarkan?
Insentif PPh 21 ditanggung pemerintah 2026 wajib dibayarkan tunai oleh pemberi kerja kepada pegawai pada saat pembayaran penghasilan (Pasal 5 ayat (1)). Aturan ini tetap berlaku walaupun perusahaan memberi tunjangan PPh 21 atau menanggung PPh 21 pegawainya.
Uang tunai DTP itu tidak diperhitungkan sebagai penghasilan yang dikenakan pajak (Pasal 5 ayat (2)). Pemberi kerja juga wajib membuat bukti pemotongan yang mencantumkan insentif tersebut (Pasal 5 ayat (3)).
Bagaimana contoh hitung PPh 21 DTP 2026 di payroll (data fiktif)?
Contoh hitung PPh 21 DTP 2026 di bawah memakai satu payroll Januari 2026 dengan empat pegawai. Perusahaannya fiktif: pabrik dengan KLU utama 13111 (Industri Persiapan Serat Tekstil), yang tercantum di Lampiran A. Tarif efektif mengikuti contoh di Lampiran B PMK 105/2025.
Contoh (data fiktif)
| Pegawai | Bruto Januari (Rp) | Tarif efektif | PPh 21 terutang (Rp) | DTP dibayar tunai (Rp) | PPh 21 tetap disetor (Rp) | Diterima pegawai (Rp) |
|---|---|---|---|---|---|---|
| P-01, tetap, TK/0 | 8.000.000 | 1,50% (kategori A) | 120.000 | 120.000 | 0 | 8.000.000 |
| P-02, tetap, K/1 | 10.000.000 | 1,50% (kategori B) | 150.000 | 150.000 | 0 | 10.000.000 |
| P-03, tetap, K/1 | 12.000.000 | 3,00% (kategori B) | 360.000 | 0 (bruto tetap di atas Rp10 juta) | 360.000 | 11.640.000 |
| P-04, tidak tetap, 10 hari × Rp500.000 | 5.000.000 | 0,5% per hari | 25.000 | 25.000 | 0 | 5.000.000 |
| Total | 35.000.000 | - | 655.000 | 295.000 | 360.000 | 34.640.000 |
Dari total PPh 21 Rp655.000, sebanyak Rp295.000 dibayarkan tunai ke tiga pegawai yang berhak. Hanya Rp360.000 milik P-03 yang tetap disetor, karena gaji tetapnya di Januari melebihi Rp10 juta. Status P-03 berlaku sepanjang 2026, karena syarat dinilai dari Masa Pajak Januari.
Sebaliknya, bila P-02 naik gaji menjadi Rp12.000.000 pada Oktober 2026, haknya tetap ada. Contoh Lampiran B menunjukkan pegawai yang dipromosikan tetap menerima DTP, karena syarat Januarinya terpenuhi.
Bagaimana hitungan Desember untuk pegawai tetap?
Di Desember, PPh 21 pegawai tetap dihitung ulang untuk satu tahun pajak. Contoh untuk P-01 (TK/0, gaji tetap Rp8.000.000 sepanjang 2026, mengikuti pola contoh Lampiran B):
| Komponen (data fiktif) | Jumlah (Rp) |
|---|---|
| Penghasilan bruto setahun | 96.000.000 |
| Biaya jabatan 5% (maksimal 6.000.000) | 4.800.000 |
| Penghasilan neto setahun | 91.200.000 |
| PTKP wajib pajak sendiri | 54.000.000 |
| Penghasilan kena pajak setahun | 37.200.000 |
| PPh 21 terutang setahun (5%) | 1.860.000 |
| Sudah dihitung Januari–November (11 × 120.000) | 1.320.000 |
| PPh 21 DTP Desember, dibayar tunai | 540.000 |
Bila hasil Desember justru lebih kecil dari yang sudah diberikan, kelebihan DTP tidak dikembalikan kepada pegawai tetap (Pasal 5 ayat (5)). Untuk dasar hitung tahunan PPh orang pribadi, lihat juga cara hitung PKP dan PPh orang pribadi.
Bagaimana pelaporan PMK 105 2025 dan apa batas waktunya?
Pelaporan PMK 105/2025 dilakukan lewat SPT Masa PPh 21/26 untuk setiap Masa Pajak Januari sampai Desember 2026 (Pasal 6 ayat (1)–(2)). Pemberi kerja boleh membetulkannya lewat pembetulan SPT Masa (Pasal 6 ayat (3)).
Batas akhirnya 31 Januari 2027. SPT Masa atau pembetulan yang disampaikan setelah tanggal itu tidak dianggap laporan pemanfaatan, dan insentif untuk Masa Pajak Januari sampai Desember 2026 tidak diberikan (Pasal 6 ayat (4)–(5)). Akibatnya, pemberi kerja wajib menyetor PPh 21 yang sudah dipotong (Pasal 6 ayat (6)).
Jika SPT Masa menyatakan lebih bayar yang berasal dari PPh 21 DTP, kelebihan itu tidak dapat dikembalikan dan tidak dapat dikompensasikan (Pasal 5 ayat (6)). Bila kamu perlu membetulkan SPT, pahami dulu skema replace untuk pembetulan SPT.
Bagaimana sistem payroll memproses bukti potong DTP lewat API?
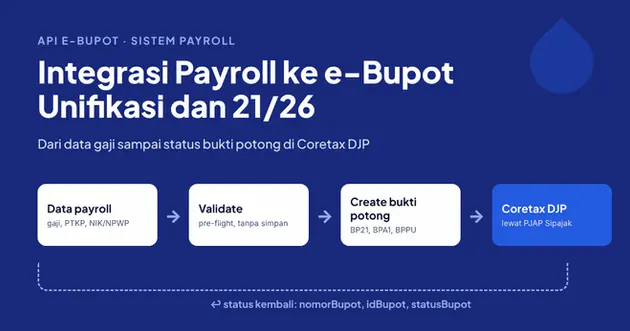
Sistem payroll memproses bukti potong DTP dengan alur yang sama seperti bukti potong PPh 21 biasa: hitung, validasi, terbitkan, lalu cek status di DJP. Di dokumentasi API e-Bupot Sipajak, alurnya seperti ini:
- Cocokkan hitungan payroll dengan kalkulator /calculation untuk BP21 dan BPMP.
- Kirim data ke /v2/ebupot/validate-bpu-a0-21 dengan fgJnsBupot "21". Tahap ini memeriksa data tanpa menyimpannya.
- Terbitkan bukti potong lewat /v2/ebupot/create-bpu-a0-21.
- Perbarui status dari DJP lewat /v2/ebupot/verify-document untuk rekonsiliasi.
- Di akhir tahun, terbitkan BPA1 lewat keluarga endpoint a1-a2. Responsnya memuat pph21WithheldDtp, yaitu PPh 21 yang ditanggung pemerintah.
Kode objek pajak dan referensi lain (misalnya tax-objects dan tax-codes) diambil dari endpoint referensi /v1/ref-{variant}, bukan ditulis tetap di kode. Error bisnis dari DJP dikembalikan sebagai HTTP 400 dengan pesan di body.response.statusMessage, jadi perbaiki datanya dulu sebelum mengirim ulang. Penjelasan integrasi lengkapnya ada di panduan API e-Bupot untuk sistem payroll, dan arti kode objek pajak dibahas di artikel kode objek pada formulir BPA1, BPA2, dan BP21.
Untuk tim IT & finance
- Simpan KLU utama perusahaan per 1 Januari 2026 (atau per tanggal terdaftar) dan cocokkan dengan Lampiran A.
- Buat field "status DTP 2026" per pegawai, dikunci dari data Masa Pajak Januari 2026 atau bulan pertama bekerja.
- Pisahkan gaji tetap dan teratur dari bonus saat menguji batas Rp10.000.000.
- Pastikan NPWP/NIK setiap pegawai sudah terintegrasi dengan sistem administrasi DJP sebelum payroll Januari diproses.
- Tampilkan baris "PPh 21 DTP dibayar tunai" di slip gaji, terpisah dari tunjangan PPh 21.
- Cantumkan insentif DTP di setiap bukti potong, lalu rekonsiliasi status dengan DJP setiap masa.
- Pasang pengingat internal: semua SPT Masa PPh 21/26 dan pembetulan masa 2026 selesai sebelum 31 Januari 2027.
Tentang Sipajak
Sipajak adalah Penyedia Jasa Aplikasi Perpajakan (PJAP) resmi yang terdaftar dan diawasi DJP, menyediakan API pajak end-to-end, platform, dan solusi white-label. Layanan bukti potong Sipajak berjalan di bawah izin penyediaan aplikasi pembuatan dan penyaluran bukti pemotongan elektronik, salah satu dari 9 layanan yang tercantum di profil PJAP Sipajak pada laman DJP. Sipajak menghubungkan siklus Hitung–Lapor–Bayar dari sistem payroll kamu ke DJP. Dengan layanan e-Bupot 21/26 dari PJAP resmi Sipajak, payroll bisa menghitung, menerbitkan bukti potong, dan mengecek statusnya di DJP lewat satu API.
Pertanyaan umum
Apakah pegawai yang naik gaji setelah Januari 2026 tetap dapat PPh 21 DTP?
Ya. Batas Rp10.000.000 dinilai dari penghasilan bruto tetap dan teratur pada Masa Pajak Januari 2026, atau bulan pertama bekerja. Kenaikan gaji atau bonus sesudahnya tidak menggugurkan hak, sepanjang syarat lain terpenuhi (PMK 105/2025 Pasal 4 ayat (2) dan contoh Lampiran B).
Bolehkah PPh 21 DTP dipakai perusahaan untuk menutup tunjangan pajak?
Tidak. PPh 21 DTP wajib dibayarkan tunai kepada pegawai saat pembayaran penghasilan, termasuk bila perusahaan memberi tunjangan PPh 21 atau menanggung PPh 21 pegawai (PMK 105/2025 Pasal 5 ayat (1)).
Apakah uang PPh 21 DTP yang diterima pegawai dikenai pajak?
Tidak. Pembayaran tunai PPh 21 DTP tidak diperhitungkan sebagai penghasilan yang dikenakan pajak (PMK 105/2025 Pasal 5 ayat (2)).
Bagaimana jika PPh 21 DTP setahun lebih besar dari PPh 21 terutang?
Untuk pegawai tetap, kelebihannya tidak dikembalikan kepada pegawai (Pasal 5 ayat (5)). Jika SPT Masa menyatakan lebih bayar yang berasal dari PPh 21 DTP, kelebihan itu tidak dapat dikembalikan dan tidak dapat dikompensasikan (Pasal 5 ayat (6)).
Apa akibatnya jika SPT Masa PPh 21/26 disampaikan setelah 31 Januari 2027?
SPT Masa atau pembetulan untuk masa Januari–Desember 2026 yang disampaikan setelah 31 Januari 2027 tidak dianggap laporan pemanfaatan. Pasal 6 ayat (5) menyatakan insentif untuk Masa Pajak Januari–Desember 2026 tidak diberikan, dan pemberi kerja wajib menyetor PPh 21 yang sudah dipotong (Pasal 6 ayat (5)–(6)).
Mulai otomatisasi bukti potong PPh 21 kamu
Mau payroll kamu menerbitkan bukti potong e-Bupot 21/26, termasuk yang memuat PPh 21 DTP, tanpa input manual? Minta Akses API untuk menghubungkan payroll kamu.
Sumber & Dasar Hukum
- Peraturan Menteri Keuangan Nomor 105 Tahun 2025 tentang PPh Pasal 21 atas Penghasilan Tertentu yang Ditanggung Pemerintah dalam Rangka Stimulus Ekonomi Tahun Anggaran 2026 (JDIH Kemenkeu), Pasal 2–6, Pasal 9, Lampiran A dan B. Diakses 9 November 2026.
- Teks lengkap PMK 105/2025 (PDF, JDIH Kemenkeu). Diakses 9 November 2026.
- Dokumentasi API e-Bupot Sipajak. Diakses 9 November 2026.
- DJP, Profil PJAP PT Hexa Sarana Intermedia (KEP-423/PJ/2021). Diakses 9 November 2026.
Diperbarui: 9 November 2026 · Ditulis oleh Tim Pajak Sipajak
Artikel ini bersifat edukasi, bukan nasihat pajak. Untuk kasus spesifik, konsultasikan dengan konsultan pajak terdaftar.